交通事故に遭い、懸命に怪我の治療やリハビリを続けている最中、加害者側の保険会社から突然「治療費の支払いは今月いっぱいまでにさせていただきます」と連絡が来ることがあります。 むちうちや骨折など、まだ痛みやしびれといった症状が残っており、主治医からも通院の継続を指示されているにもかかわらず、一方的に治療費の打ち切りを打診されれば、強い不安と憤りを感じることでしょう。
広島でも、車社会という地域柄、日常的に多くの交通事故が発生しており、当事者となってしまった被害者の方々から「保険会社の対応に納得がいかない」「痛みが残っているのに治療を諦めなければならないのか」というご相談が多くあります。
結論から申し上げますと、保険会社からの「治療費打ち切り」の連絡は、必ずしも「治療の終了」を意味するものではありません。 相手から言われるがままに通院をやめてしまうと、通院期間が短くなったり、適切な後遺障害等級の認定がなされなかったりすることで、本来受け取れるはずの正当な賠償金が大幅に減額されてしまい、被害者にとって非常に大きな不利益が生じる可能性があります。
この記事では、なぜ保険会社が治療費の打ち切りを迫ってくるのかという理由や、打ち切りを打診された場合に取るべき具体的な対処法、そして交通事故問題のプロである弁護士に相談するメリットについて、詳しく解説します。
目次
1. なぜ起こる?保険会社が治療費の打ち切りを迫る「本当の理由」
そもそも、なぜまだ治療が必要な時期であるにもかかわらず、保険会社は治療費の打ち切りを打診してくるのでしょうか。それには、賠償実務の構図が関係しています。
① 「一括対応」は保険会社のサービスに過ぎない
通常、交通事故の被害者が病院で治療を受ける際、窓口で治療費を支払うことなく通院できることが多いはずです。これは、加害者側の任意保険会社が、自賠責保険の負担分も含めて病院へ直接治療費を支払う「一括対応」という仕組みをとっているためです。 この仕組みによって被害者側の通院は円滑になります。しかし、この「一括対応」は法律で義務付けられた制度ではなく、あくまで任意保険会社が独自に行っている「サービス」に過ぎません。そのため、保険会社の判断によって、いつでも一括対応を終了(=治療費の打ち切り)させることができてしまうのです。
② 営利企業として「自社の支出を最小限に抑えたい」という本音
保険会社は営利企業です。被害者の治療期間が長引けば長引くほど、保険会社が病院に支払う治療費は増大します。さらに、通院期間が延びることは、後日被害者に支払う「入通院慰謝料」や、仕事を休んだ場合の「休業損害」の金額が増えることを意味します。 特に、自賠責保険の傷害部分の支払い上限額である「120万円」を超過すると、それ以上の金額は任意保険会社が自社の身銭を切って負担しなければならなくなります。そのため、自賠責保険の120万円の枠を使い切る前、あるいは平均的な治療期間の目安が近づいたタイミングで(それが事故後3か月~5か月くらいであることが多い)、少しでも支出を抑えるために打ち切りを打診してくるのです。
③ 怪我の種類による「画一的な目安期間」
保険会社は、個別の被害者の痛みの度合いよりも、過去の膨大なデータに基づいた「怪我ごとの平均的な治療期間の目安」を重視して事務的・画一的に判断を下す傾向にあります。 一般的に、保険会社が打ち切りを打診してくる目安は以下の通りです。
- 打撲や擦り傷:1ヶ月程度
- むちうち(頸椎捻挫・腰椎捻挫):3ヶ月〜6ヶ月程度
- 骨折:6ヶ月〜1年程度
広島で発生する追突事故でも最も多い「むちうち」の場合、事故から3ヶ月が経過した頃に「そろそろ症状固定(これ以上治療しても改善が見込めない状態)にしませんか?」と突然連絡が来るケースが非常に多く存在します。
2. 治療費打ち切りを通告されても、自己判断で通院をやめてはいけない理由
保険会社から「これ以降の治療費は支払えません」と言われると、「もう治ったことにしなければならないのか」「自腹を切ってまで通うのは厳しいから諦めよう」と考えてしまう方が少なくありません。しかし、まだ症状が残っているなら、治療を途中でやめる必要はありませんし、むしろ、やめてはいけない場合もあります。
① 「完治」や「症状固定」を判断できるのは医師だけである
治療をいつ終了するのか、あるいは怪我がこれ以上良くならない「症状固定」の状態に達したのかどうかを判断できるのは、医学的な専門知識を持つ主治医だけです。 保険会社の担当者は医療のプロではありません。当然、あなたの体を直接診察したわけでもありません。主治医が「まだ治療を継続することで症状の改善が見込める」と診断しているのであれば、保険会社の都合による打ち切り要請に応じる必要性は全くないのです。
② 慰謝料や休業損害が不当に減額されてしまう
交通事故の「入通院慰謝料」は、原則として治療のために通院した期間や日数に応じて計算されます。また「休業損害」も治療期間中の休業日数に基づいて支払われます。 もし、保険会社に言われるがまま治療を終わらせてしまうと、本来必要だったはずの治療期間が短く算定されてしまい、結果として受け取れる慰謝料や休業損害が不当に減ってしまうのです。
③ 「後遺障害等級認定」において致命的な不利になる
どんなに懸命に治療を続けても、残念ながら痛みやしびれ、関節の動かしづらさなどの症状が残ってしまうことがあります。これを法的に評価して適切な賠償金を受け取るための制度が「後遺障害等級認定」です。 むちうち等の神経症状で後遺障害に認定されるためには、「事故直後から症状固定まで、最低でも6ヶ月間以上、適切な頻度で継続して通院していること」が実務上の重要な要件とされています。もし保険会社の言葉を鵜呑みにして3〜4ヶ月で通院をやめてしまうと、「その程度の期間で通院をやめたということは、後遺障害が残るほど重い怪我ではなかったのだろう」と判断され、後遺障害として認定される可能性が極めて低くなってしまうのが実情です。後遺障害が認定されるかどうかで、最終的な賠償金額は数百万円、場合によっては数千万円単位で変わってきます。
3. 治療費打ち切りに納得できない場合の「具体的な対処法」
では、実際に保険会社から治療費の打ち切りを打診された場合、どのように対応すればよいのでしょうか。泣き寝入りを防ぐための対抗策を5つご紹介します。
対処法①:主治医に相談し、治療継続の必要性を保険会社に伝えてもらう
まずは、あなたの体を最もよく知る主治医に相談してください。「保険会社から打ち切りの打診が来ているが、まだ痛みが強く、治療を続けたい」と正直に伝えましょう。 主治医が医学的見地から「まだ治療が必要である」と判断した場合、医師から直接、あるいは診断書などを通じて保険会社にその旨を伝えてもらうことで、一括対応(治療費の支払い)が数ヶ月延長されるケースは珍しくありません。
対処法②:自賠責保険へ被害者請求をする
任意保険会社が治療費の支払いをしてくれない場合でも、治療自体をあきらめる必要はありません。被害者側は加害者側の自賠責保険(強制保険)に120万円の限度額の範囲内(ただし、これまでに任意保険会社が支払い済みの金額も含めて計算されます)であれば、治療費の支払いを請求することができます。これを被害者請求といいます。
自賠責保険へ被害者請求をする場合に、一旦、窓口で医療費の支払いをする必要があるか否かは医療機関の判断次第になりますが、もし立替え不要であれば、これまでどおり通院を継続することができます。
被害者請求は書類の準備等で面倒な手続きになりますので、弁護士等の専門家に相談することをお勧めします。
対処法③:健康保険に切り替えて、自費で通院を継続する
ご自身の「健康保険」を使って通院を継続することも1つの方法です。特に、対処法①でも対応してもらえないケースで、かつ過失割合も問題になるケースでは 健康保険の活用を積極的に検討します。「交通事故の怪我には健康保険は使えない」と誤解されている方が多いですが、それは間違いです。健康保険組合などの窓口に「第三者行為による傷病届」という書類を提出することで、交通事故の治療でも問題なく健康保険を利用することができます。健康保険を使えば、窓口での自己負担額は原則3割に抑えられます。自由診療(10割負担)のまま通院するよりも圧倒的に経済的負担を軽くして、必要な治療を続けることができます。
対処法④:立て替えた治療費は示談交渉で後から請求する
健康保険を使って支払った3割の自己負担分や、通院にかかった交通費は、決して被害者が負担して終わりではありません。治療が終了(症状固定)した後の示談交渉の際や、裁判を起こした際に、加害者側の保険会社に対して慰謝料等と一緒にしっかりと請求することができます。そのため、支払った際の領収書や診療明細書は絶対に捨てずに、ファイルなどにまとめて大切に保管しておいてください。
対処法⑤:ご自身の自動車保険「人身傷害補償特約」を利用する
ご自身やご家族が加入している自動車保険の証券を確認してみてください。「人身傷害補償特約(人身傷害保険)」が付帯されていれば(近時はほとんどの保険に付帯しています)、加害者側の保険会社が支払いを打ち切った後でも、ご自身の保険会社から治療費を支払ってもらうことが可能な場合があります。 この特約の最大のメリットは、利用しても翌年の保険等級が下がらない(保険料が上がらない)点です。過失割合に関わらず実際の損害額が補償されるため、非常に心強い味方となります。
対処法⑥:業務中・通勤中の事故なら「労災保険」を利用する
もし交通事故に遭ったのが、仕事中(業務中)や通勤・退勤の途中であった場合は、健康保険ではなく「労災保険」を優先して利用することをお勧めします。 労災保険を利用すれば、治療費の自己負担は0円となります。また、労災保険は加害者側の保険会社のように「早期の治療費打ち切り」をシビアに迫ってくることは少なく、主治医が必要と認める限り、安心して治療に専念できる環境が整いやすいというメリットがあります。さらに休業補償に加えて「休業特別支給金」が受け取れるなど、被害者にとって有利な制度です。
4. 打ち切りの口実を与えない!日頃の通院で気をつけるべきポイント
保険会社に不当な打ち切りの口実を与えないためには、日頃の通院の仕方も非常に重要です。
- 適切な頻度で通院する: 仕事が忙しいからと月に1〜2回しか通院していないと、「痛みが軽いから通院していないのだろう」と判断され、早期打ち切りの対象にされます。むちうち等の場合、週に2〜3回程度の通院がひとつの目安となります。
- 整骨院(接骨院)への通院は医師の許可を得る: 整形外科(病院)には行かず、整骨院ばかりに通っていると、保険会社から治療の必要性や相当性について十分な判断ができず、不当な打ち切りにあってしまう可能性が高まります。整骨院を利用する場合は、事前に整形外科の主治医に相談し、同意を得た上で「整形外科と整骨院を並行して通院する」というスタイルを守りましょう。月に1回は必ず整形外科で医師の診察を受けることが必須です。
5. 治療費の打ち切り問題は、弁護士に相談するのが「ベストな選択」である理由
ここまで様々な対処法を解説してきましたが、精神的にも肉体的にも疲弊している被害者の方が、交通事故に関する交渉のプロである保険会社の担当者と一人で渡り合い、複雑な手続きをこなすのは至難の業です。 広島で交通事故の治療費打ち切りにお悩みであれば、なるべく早い段階で交通事故に精通した弁護士にご相談・ご依頼いただくことを強く推奨いたします。弁護士に依頼することで、以下のような絶大なメリットを得ることができます。
メリット①:煩わしい保険会社とのやり取りをすべて任せられる
弁護士に依頼したその日から、保険会社からの連絡はすべて弁護士の窓口へと一本化されます。仕事中や自宅での静養中に、保険会社からストレスの溜まる電話がかかってくることは一切なくなります。被害者の方は「治療にだけ専念できる環境」を取り戻すことができ、精神的な負担が大幅に軽減されます。
メリット②:治療費の支払い(一括対応)期間が延長される可能性が高まる
被害者本人が「まだ痛い」と訴えても、保険会社は「社内規定ですので」と冷たくあしらうことが多々あります。しかし、法律の専門家である弁護士が介入し、医学的な根拠(主治医の見解やカルテの記録など)と法的な正当性をもって論理的に交渉することで、保険会社の態度が軟化することがあり、治療費の打ち切りが撤回されて数ヶ月間の支払い延長が認められるケースは非常に多く存在します。
メリット③:後遺障害等級認定の成功率を高める「医学的サポート」
前述の通り、適切な賠償金を得るためには後遺障害等級認定が不可欠です。交通事故に強い弁護士であれば、むちうちや骨折などそれぞれの症状に合わせて「どのような頻度で通院すべきか」「どのような検査(MRIや神経学的検査など)を受けておくべきか」「後遺障害診断書に医師にどう記載してもらうべきか」を、治療段階から先回りして緻密にアドバイスしてくれます。このサポートの有無が、将来の賠償額を決定づけることもあります。
メリット④:「弁護士基準(裁判基準)」による示談金の大幅な増額
無事に治療が終了した後、保険会社は独自の低い基準(任意保険基準)で示談金を提示してきます。弁護士が代理人として交渉することで、過去の裁判例に基づいた適切な基準である「弁護士基準(裁判基準)」を適用させることが可能となります。その結果、ご自身で交渉する場合と比較して、最終的に受け取れる示談金(慰謝料など)が2倍以上に増額されることも決して珍しいことではありません。
メリット⑤:「弁護士費用特約」を使えば、自己負担実質0円で依頼できる
「弁護士に頼みたいけれど、費用が高そう…」と不安に思われるかもしれませんが、ご安心ください。ご加入の自動車保険などに「弁護士費用特約」が付帯されていれば、最大300万円までの弁護士費用を保険会社が負担してくれます。一般的な交通事故事件であれば、弁護士費用が300万円を超えることは稀ですので、実質的に自己負担0円で弁護士のフルサポートを受けることが可能です。また、この特約はご家族の保険に付帯されているものを利用できるケースも多いため、まずはご自身や同居されているご家族の契約内容を確認してみましょう。
まとめ:広島で交通事故の治療費打ち切りにお困りなら、一人で抱え込まず専門家へ
交通事故の被害に遭い、身体の痛みに耐えながら将来への不安を抱えている中で、保険会社から一方的に治療費の打ち切りを通告されるのは、本当に辛く理不尽なことです。
しかし、決して諦めないでください。相手は交渉のプロですが、対抗手段はあります。理不尽な打ち切りを回避し、必要な治療を最後まで全うして適切な賠償金を受け取るためには、同じく交渉と法律のプロフェッショナルである弁護士を味方につけることが最も確実で安全な方策です。
広島で交通事故の被害に遭われ、「治療費の打ち切りに納得できない」「今後の対応が不安だ」とお悩みの方は、ぜひ一度、当事務所の無料相談をご利用ください。交通事故問題に精通した弁護士が、あなたのお怪我の状態や保険会社とのやり取りの経緯を丁寧にお伺いし、最適な解決策をご提案いたします。正当な権利を守るため伴に歩みましょう。
関連ページ
もともと頚部痛・腰痛・ヘルニアがある(既往症)と交通事故の慰謝料は減る?「素因減額」を解説
子供が交通事故に!親が知っておくべき慰謝料と後遺障害
専業主婦(主夫)でも交通事故の休業損害はもらえる?計算方法を解説
主治医から「症状固定」と言われたら?広島の被害者が次に取るべき手続き
広島でのバイク事故は交通事故に詳しい弁護士へ相談を
停車中に追突された場合の対応と注意点:広島で追突事故に遭われた方へ
【弁護士が解説】交通事故の賠償金は妥当?提示額が低い理由と適正な相場への増額方法
【弁護士解説】交通事故の過失割合に納得いかない!有利に修正するための正しい対処法
交通事故の治療費打ち切りに納得できない!まだ痛いのに通院をやめるべき?具体的な対処法と弁護士に依頼するメリット
【広島の交通事故被害者の方へ】適切に後遺障害の等級認定を受けられるか不安なときの対処法
広島で交通事故の保険会社の対応に不満がある・納得いかない場合の対処法を弁護士が解説
広島で交通事故に遭われた方へ|「後遺障害(後遺症)」とは?適正な等級認定が人生を左右するかもしれない理由
広島で交通事故の後遺障害等級認定をお考えの方へ|運命を分ける「後遺障害診断書」
広島で交通事故の後遺症にお悩みの方へ|後遺障害(後遺症)の種類と分類
広島で物損事故の損害賠償・過失割合にお悩みの方へ|適正な修理費と評価損の獲得
広島で後遺障害の損害賠償を請求する方へ|適正な慰謝料と逸失利益の賠償
保険会社から休業損害(休業補償)を打ち切られた!適切な対応策を弁護士が解説
交通事故により重い障害が残ってしまい、どうしたらいいかわからない方へ。今後の生活を守るための正しい対処法と手続きを弁護士が解説
家族が亡くなってしまった
広島で後遺障害診断書の作成を控えている方へ|適正な等級認定の鍵を握る「書き方」と「検査」の真実
広島でご家族が交通事故に遭い「人が変わってしまった」とお悩みの方へ|高次脳機能障害の適正な等級認定
広島でご家族が交通事故に遭い、意識が戻らない状態でお悩みの方へ|遷延性意識障害(植物状態)の適正な等級認定と将来の保障
広島で交通事故により脊髄損傷を負われた方・ご家族へ|適正な後遺障害等級の認定
広島で交通事故による「眼の後遺障害(視力低下・失明・複視など)」でお悩みの方へ
広島で交通事故による「耳の後遺障害(難聴・耳鳴り・耳の欠損)」でお悩みの方へ
広島で交通事故による「鼻の後遺障害(嗅覚障害・欠損など)」でお悩みの方へ
広島で交通事故による「口の後遺障害(歯の欠損・咀嚼・言語・味覚)」でお悩みの方へ
広島で肩や腕(上肢)の交通事故被害に遭われた方へ|可動域制限・骨折の後遺障害
広島で交通事故による「手・指の後遺障害(切断・曲がらない等)」でお悩みの方へ
広島で交通事故による「足・下肢の後遺障害(骨折・可動域制限など)」でお悩みの方へ
広島で交通事故による「足指の後遺障害(切断・曲がらない等)」でお悩みの方へ
広島で交通事故による「醜状障害(顔や体の傷跡・やけど)」でお悩みの方へ
広島で交通事故による「むちうち(首や腰の痛み・手のしびれ等)」でお悩みの方へ
広島でむちうちの後遺障害にお悩みの方へ|12級と14級の「決定的な違い」とは?
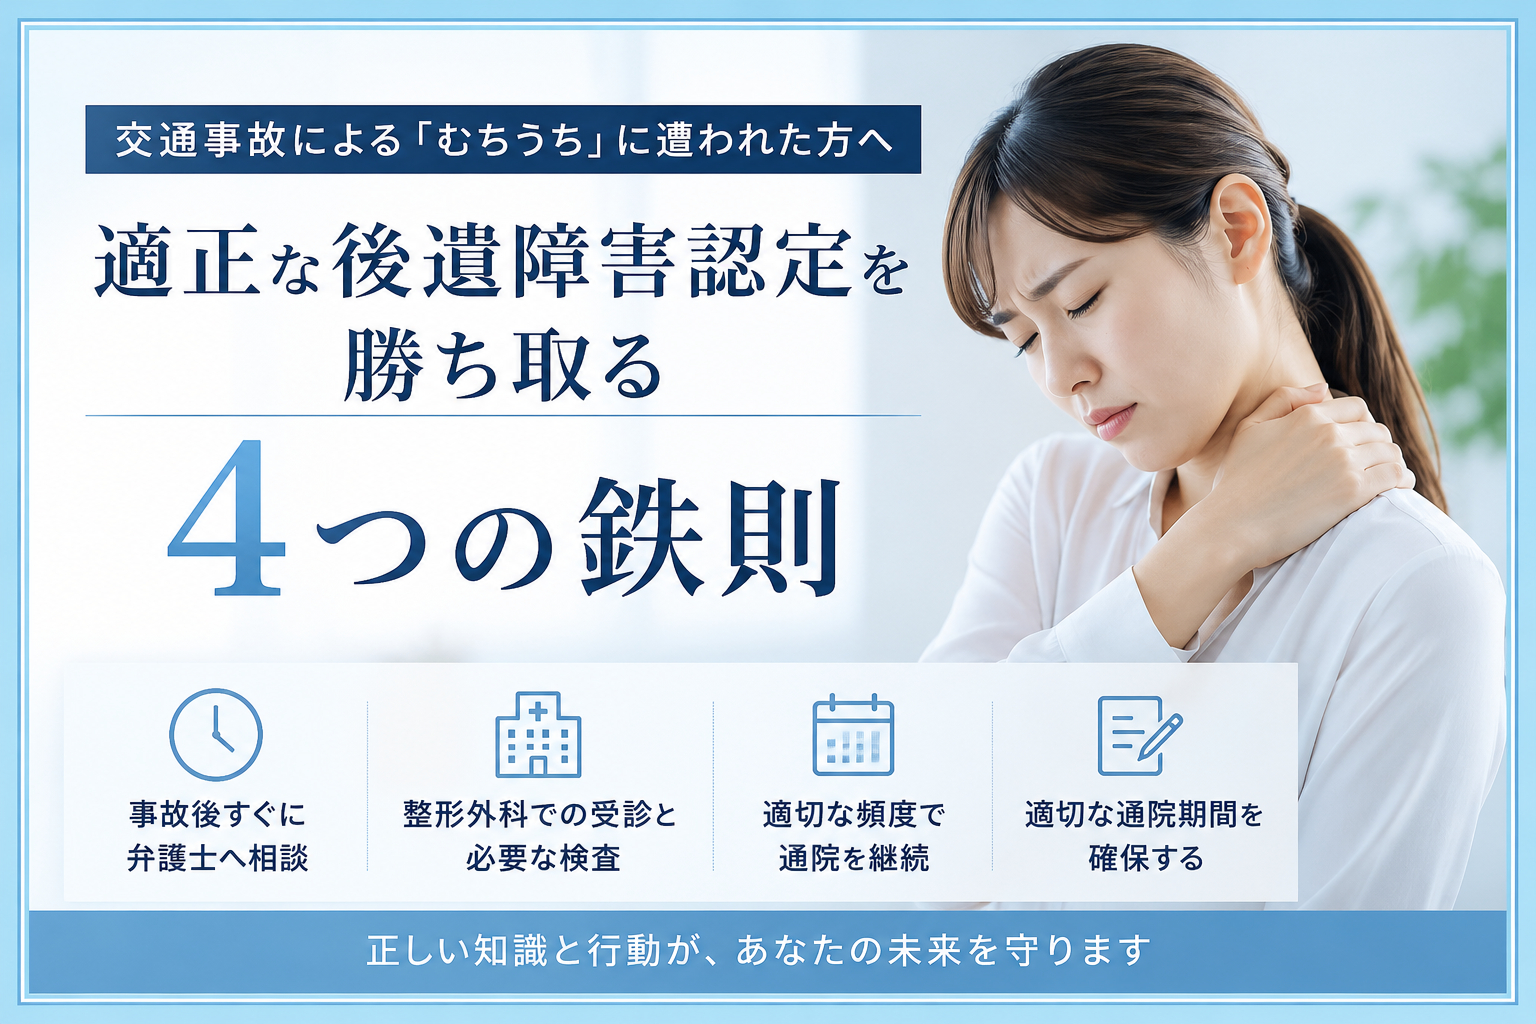
広島で交通事故による「むちうち」に遭われた方へ|適正な後遺障害認定を勝ち取る4つの鉄則
広島でご家族を亡くされたご遺族へ|死亡事故の損害賠償を構成する「4つの項目」と慰謝料の真実
広島の死亡事故でご家族を亡くされたご遺族へ|賠償金の多くを占める「死亡逸失利益」の適正な計算方法
広島支店への交通事故・無料相談のご案内|ご相談から解決までの流れ